

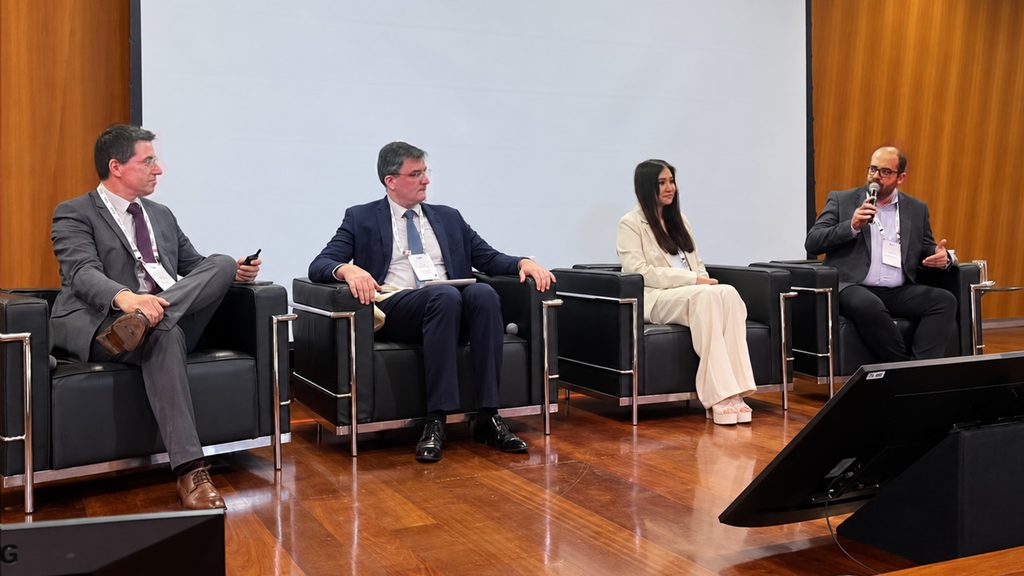
A implementação da Reforma Tributária traz novos desafios para a contabilidade das empresas, especialmente na apuração de créditos, no reconhecimento de receitas e custos e na elaboração das demonstrações financeiras. Esses aspectos foram debatidos no painel “Aspectos Contábeis da Reforma Tributária nas Demonstrações Financeiras”, realizado durante o XXIII Seminário Internacional da Fundação de Apoio aos Comitês de Pronunciamentos Contábeis e de Sustentabilidade (FACPCS), na manhã desta quarta-feira (14), em São Paulo/ SP.
O debate contou com a participação do vice-presidente de Inovação e Tecnologia do Conselho Federal de Contabilidade (CFC), Márcio Schuch; do contador, advogado e representante do Instituto de Gestão Empresarial de Tributos (IGET), Heron Charneski; e da consultora tributária da Itaúsa, Tatiana Migiyama. A moderação foi conduzida pelo sócio da Deloitte, Carlos Eduardo Zanotta.
Julgamento profissional e escrituração contábil
Márcio Schuch, que também coordena o Comitê de Assuntos Tributários e Fiscais do CFC, abordou os desafios relacionados ao reconhecimento, à mensuração e à evidenciação dos efeitos da reforma. Entre os pontos discutidos, destacou a apropriação de créditos tributários, as modalidades de extinção dos débitos e a necessidade de distinguir os critérios fiscais da essência da informação contábil.
Para o vice-presidente, a aplicação das normas deve preservar a responsabilidade do profissional da contabilidade na avaliação de cada situação. “A essência da informação contábil é o julgamento, é a responsabilidade do profissional avaliar e definir claramente para aquele ambiente, para aquele setor, para aquela companhia, qual é a política contábil a ser adotada”, afirmou.
Schuch também chamou a atenção para a importância da escrituração contábil no acompanhamento das operações e na identificação dos fatos geradores do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). Segundo ele, a mudança do fato gerador para o fornecimento com contraprestação amplia a necessidade de rastreabilidade das operações e reforça o papel da contabilidade como fonte de informações para a administração tributária.
O palestrante ressaltou, ainda, que o registro contábil, por si só, não garante a representação fidedigna dos fenômenos econômicos. Por isso, as políticas contábeis adotadas pelas empresas precisam considerar a natureza das operações e a adequada apresentação das informações nas demonstrações financeiras.
Possíveis reflexos na tributação da renda
Heron Charneski trouxe para o debate os possíveis efeitos indiretos da reforma sobre a apuração do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). Embora a mudança tenha como foco a tributação do consumo, o especialista apontou questões que podem gerar discussões fiscais, sobretudo em relação à receita bruta, aos custos e ao reconhecimento de créditos durante o período de transição.
O contador explicou que, apesar de o IBS e a CBS não serem reconhecidos como receita ou despesa na contabilização apresentada no debate, podem surgir situações com reflexos tributários. Entre elas, estão as dúvidas sobre a inclusão dos novos tributos na receita bruta para determinados enquadramentos fiscais, os efeitos dos créditos não confirmados e o tratamento dos créditos presumidos.
Charneski também destacou que a forma de contabilização dos tributos recuperáveis pode alterar o custo de estoques e de ativos imobilizados, com possíveis consequências para a depreciação e a tributação futura. Na avaliação do palestrante, essas situações merecem atenção para evitar insegurança jurídica.
“Embora o IBS e a CBS pela forma de contabilização não devam ser receita e despesa, eles podem produzir eventuais reflexos que, a meu ver, não seriam neutralizáveis pelas exposições que a gente tem hoje dentro do Imposto de Renda”, afirmou. Ele defendeu que seja avaliada uma alteração na legislação do Imposto de Renda para ampliar a segurança jurídica diante desses efeitos.
Desafios de implementação e controles
A consultora tributária da Itaúsa, Tatiana Migiyama, apresentou questões práticas relacionadas à implementação do novo sistema, incluindo a necessidade de regulamentação complementar, os efeitos sobre preços e margens e os ajustes nos controles contábeis das empresas.
Tatiana observou que ainda há definições regulatórias pendentes, como atos conjuntos para regulamentar dispositivos do IBS e da CBS, além de normas relacionadas ao Imposto Seletivo e ao Imposto sobre Produtos Industrializados (IPI). Nesse cenário, destacou a preocupação das empresas com a preparação para 2027, quando começa uma nova etapa da transição.
“Então, tem muita coisa que ainda precisa sair e a gente já está em outubro. Por isso que também as empresas estão preocupadas com o ano de 2027”, afirmou. A palestrante chamou a atenção para os riscos de eventuais dificuldades na emissão de documentos fiscais, que poderiam afetar o faturamento e o fluxo de caixa das empresas.
Outro ponto abordado foi a operacionalização dos créditos tributários. Tatiana explicou que o processo envolve diferentes etapas, desde o direito ao crédito até sua apropriação e utilização na compensação de débitos. Ela também destacou a necessidade de conciliar as informações das declarações assistidas de IBS e CBS, diante da possibilidade de divergências entre os sistemas.
As discussões contábeis promovidas pelo XXIII Seminário Internacional da FACPCS seguem até a manhã desta quinta-feira (15), para participantes inscritos no evento. Para mais informações, acesse: www.eventos.facpcs.org.br/home/XXIIISeminarioFACPCS.
Por Poliana Nunes
Comunicação CFC
A reprodução deste material é permitida desde que a fonte seja citada.
