

A palestra “Impactos Contábeis, Financeiros e Tributários da Regulamentação do Mercado de Carbono (CBIOS)” abriu o segundo do XXIII Seminário Internacional FACPCS. Agendada para os dias 14 e 15 de outubro, a iniciativa acontece na modalidade híbrida, com atividades presenciais no Conselho Regional de Contabilidade de São Paulo (CRCSP).
O professor doutor da Faculdade de Economia, Administração, Contabilidade e Atuária da Universidade de São Paulo (FEA/USP) e coordenador Técnico do Comitê Brasileiro de Pronunciamentos de Sustentabilidade (CBPS), Eduardo Flores, apresentou o tema ao público. A vice-coordenadora de Operações do Comitê de Pronunciamentos Contábeis (CPC), Ana Tércia Lopes Rodrigues, foi a moderadora da palestra.
Flores deu enfoque em temáticas como os Créditos de Descarbonização (CBIOs), a OCPC 10 e o Sistema Brasileiro de Comércio de Emissões. A apresentação foi estruturada em macrotemas como contexto, contabilidade, finanças, tributos, pontos a acompanhar e recomendações. O acadêmico alertou que não são apenas as empresas que atuam na área de combustíveis fósseis que devem estar atentas para os aspectos que envolvem o assunto. “Não necessariamente eu preciso só ser uma companhia que opera combustíveis fosseis para eu me preocupar com isso”, ressaltou.
“Quem está fazendo os seus planejamentos do FP&A, por exemplo, para os próximos cinco anos e não está levando em consideração os efeitos da regulação do mercado de crédito de carbono no Brasil, provavelmente, está apresentando uma estimativa de lucro líquido ou de receita projetada ou de despesa projetada muita aquém daquilo que eventualmente vai ser”, avaliou.
Em seguida, analisou a relevância do conteúdo para a Contabilidade. Nesse cenário, apontou três dimensões que precisam ser compreendidas pela classe. A primeira diz respeito ao elemento “quantidade”. Nesse contexto, há o aumento das emissões de carbono e a atuação do Conselho Nacional de Política Energética, a Agência Nacional do Petróleo (ANP) e o órgão gestor dos Sistema Brasileiro de Compensação de Emissões na definição de regras voltadas para a descarbonização e a redução das emissões. Essa regulação busca desestimular as emissões de CO2, em função dos impactos que causam na sociedade. “Se eu quero entender quais são as métricas, quais são as metas, quais são os volumes, quais são os elementos centrais que vão organizar o que eu posso ou que eu não posso fazer, é nessa primeira dimensão que nós vamos olhar”, orientou.
A segunda abrange a Contabilidade. Nesse âmbito, estão o CPC, o Conselho Federal de Contabilidade (CFC) e a Comissão de Valores Mobiliários (CVM). “Elas definem as regras de reconhecimento, de mensuração e de divulgação, o processo contábil, digamos assim, de como os eventos econômico-financeiros voltados para atender aquelas regras regulatórias, previamente estabelecidas, devem ser registrados na forma de ativos, passivos, receitas e despesas”, explicou Flores.
A terceira dimensão diz respeito aos tributos, em que a Receita Federal do Brasil (RFB) e o Comitê Gestor do IBS definem a natureza da receita e a incidência.
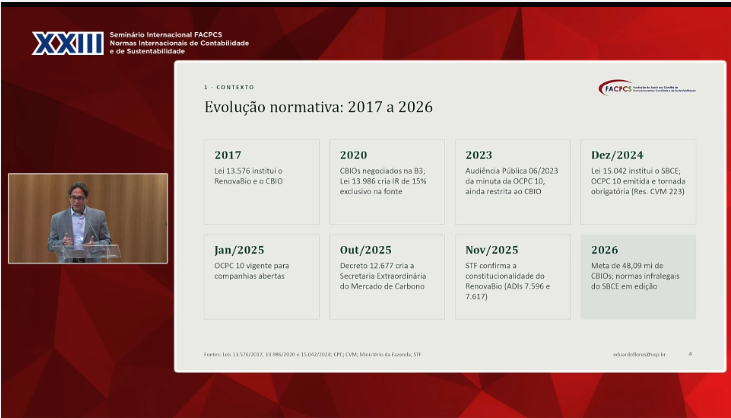
Na sequência, o acadêmico compartilhou com os participantes a evolução normativa envolvendo o assunto, desde 2017 até 2026, e destacou que a temática será uma pauta permanente nas empresas. O professor ainda explicou aos participantes o que são os CBIOs.
De acordo com Flores, trata-se de um certificado de biocombustível que deve ser adquirido pela distribuidora de combustíveis que venda combustíveis de origem fóssil, ou seja, aqueles vinculados ao diesel e aos seus derivados. “Então, como é que funciona? À medida que essa distribuidora vende os hectolitros de combustível, automaticamente, ela tem essa obrigação, ela angaria essa obrigação de ter que comprar CBIOs para fazer uma espécie de compensação daquilo que ela está vendendo”, contou.
O coordenador Técnico do CBPS ainda expôs uma comparação entre o Renova Bio, o Sistema Brasileiro de Comércio de Emissões de Gases de Efeito Estufa (SBCE) e o mercado voluntário. Em continuidade, informou que os operadores acima de 25 mil toneladas de dióxido de carbono estão obrigados ao Sistema Brasileiro de Compensações.
Sobre a adesão voluntária, o palestrante alertou sobre o comprometimento com as informações produzidas. “O que é muito importante sempre de ser pensado é que não é porque ela é uma decisão voluntária que ela pode ser furtiva de verossimilhança à realidade”, frisou.
Ainda sobre o tema, Flores destacou que a adesão ao mercado voluntário não deve ser uma decisão isolada, mas precisa de integração informacional e da participação de profissionais da contabilidade. “Não tem como você fazer essa desintegração departamental, em que a decisão de fazer determinadas reduções e de determinados comprometimentos voluntários não passar pelo CFO [Chief Financial Officer], pelo contador para fazer conta de fato e colocar isso no papel dizendo ‘é o que vai custar’”, observou.
OCPC 10
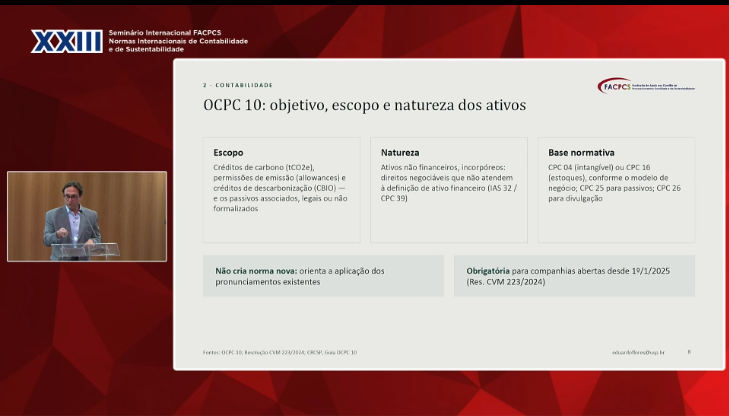
Em continuidade, Flores falou sobre a OCPC 10, nos âmbitos do objetivo, do escopo e da natureza dos ativos. Ao falar do modus operandi da norma ressaltou que essa orientação técnica “trata o modelo de negócio e não o ativo em si”.
O acadêmico apresentou ainda um panorama da tributação do CBIO; a tributação dos ativos do SBCE; e a questão do CBIO na Reforma Tributária do Consumo. O coordenador Técnico do CBPS também elencou alguns temas que disse considerar importantes para acompanhamento.
No âmbito contábil, citou a agenda do International Accounting Standards Board (Iasb) sobre precificação de poluentes e a avaliação da OCPC 10 com as primeiras Cotas Brasileiras de Emissão (CBEs) e os Certificados de Redução ou Remoção Verificada de Emissões (CRVEs). No campo regulatório, indicou as normas infralegais do SBCE e órgão gestor permanente e a posição Superior Tribunal de Justiça (STJ) sobre PIS/Cofins e eventual repetitivo. No contexto, tributário, mencionou o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) sobre o CBIO antes da transição plena e, por fim, no cenário estrutural, apontou a relação futura entre o RenovaBio e o SBCE.
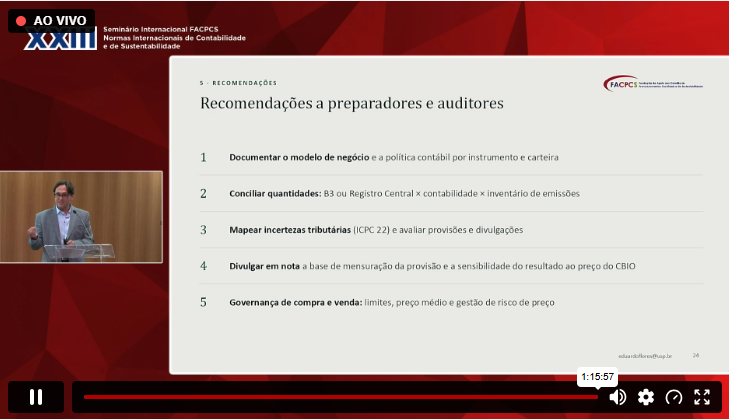
Flores encerrou a palestra com algumas recomendações a preparadores e auditores, como pode ser vista a seguir.
Por Lorena Molter
Comunicação CFC
A reprodução deste material é permitida desde que a fonte seja citada.
